Guld lockar som en trygg tillgång, men många glömmer att skatten påverkar hur mycket du till slut får behålla. I Sverige styrs guld av två helt olika regelverk: moms när du köper och kapitalvinstskatt när du säljer med vinst. Investeringsguld är momsfritt – men det betyder inte att det är skattefritt. Här går vi igenom hur köp och försäljning av guld beskattas, hur du räknar ut vinsten och hur du deklarerar den på rätt sätt.
Viktiga punkter
- Två skatter: moms vid köp och kapitalvinstskatt vid försäljning med vinst – bedöms var för sig.
- Investeringsguld är momsfritt (tackor ≥ 995 tusendelar, godkända mynt ≥ 900 tusendelar).
- Smycken, samlarmynt, silver, platina och palladium har 25 % moms.
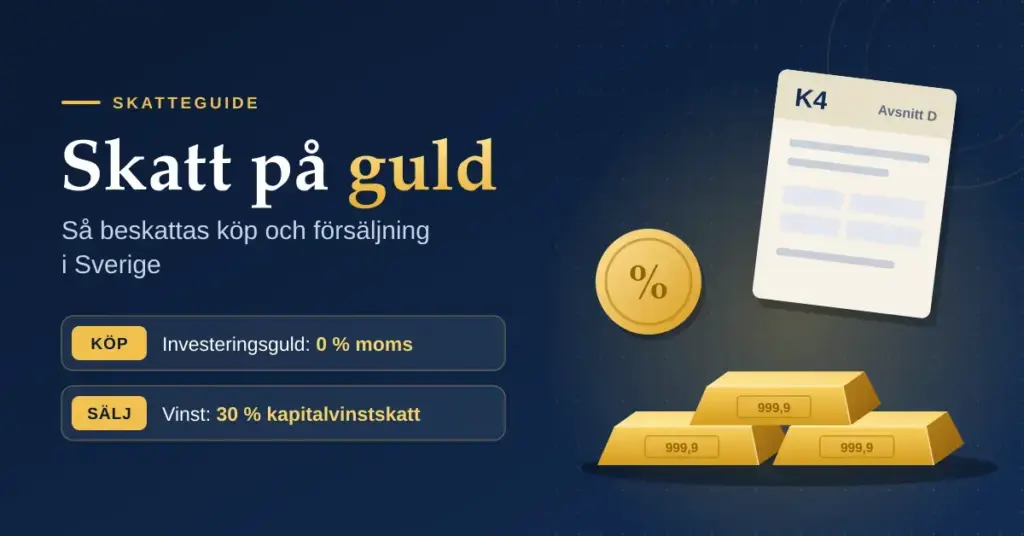
- Vinst på investeringsguld beskattas med 30 % – inget fribelopp.
- Privata smycken beskattas bara på vinster över 50 000 kr per år.
- Momsfritt är inte skattefritt – spara kvitton och deklarera på blankett K4 avsnitt D.
Moms och kapitalvinstskatt – två skatter att hålla isär
När man pratar om skatt på guld blandas ofta två saker ihop. De är helt skilda och träffar guldet vid olika tillfällen:
- Moms (mervärdesskatt) betalar du vid köpet. Moms är en konsumtionsskatt som läggs på priset i butik. För investeringsguld är den borttagen, medan smycken och de flesta andra ädelmetaller har 25 % moms.
- Kapitalvinstskatt betalar du vid försäljningen, och bara om du säljer med vinst. Det är en skatt på själva värdeökningen (skillnaden mellan vad du sålde för och vad du köpte för).
Att en guldtacka är momsfri att köpa säger alltså ingenting om hur en eventuell vinst beskattas när du säljer. De två skatterna måste bedömas var för sig.
Moms på guld – därför är investeringsguld momsfritt
Sverige följer EU:s momsregler, som sedan år 2000 undantar så kallat investeringsguld från moms. Syftet är att fysiskt guld som sparform ska behandlas ungefär som en finansiell placering, inte som en vanlig vara. Reglerna finns i mervärdesskattelagen (2023:200).
Vad räknas som investeringsguld?
För att guldet ska vara momsfritt måste det uppfylla lagens definition. I korthet gäller följande:
- Tackor och plattor: en finhalt på minst 995 tusendelar (99,5 % rent guld) och en vikt som accepteras på guldmarknaderna. Mycket små tackor eller plattor med en vikt på 1 gram eller mindre omfattas inte.
- Mynt: en finhalt på minst 900 tusendelar, präglade efter år 1800, som är eller har varit lagligt betalningsmedel i ursprungslandet, och som normalt säljs till ett pris som inte överstiger guldvärdet med mer än 80 %.
Klassiska investeringsmynt som Krugerrand, Maple Leaf, Wiener Philharmoniker och American Eagle uppfyller kraven och säljs momsfritt. EU publicerar dessutom varje år en lista över mynt som automatiskt räknas som investeringsguld. Vill du läsa mer om själva tackorna finns en separat guide om guldtackor och en om populära guldmynt.
Guld och metaller med 25 % moms
Allt guld är inte momsfritt. Följande beläggs normalt med 25 % moms vid köp:
- Guldsmycken – räknas inte som investeringsguld oavsett karat.
- Samlarmynt som säljs till ett pris långt över guldvärdet på grund av sällsynthet eller numismatiskt värde.
- Lågkarat guld och guld under 995 tusendelar i tackform.
- Silver, platina och palladium – dessa metaller omfattas inte av undantaget och har 25 % moms, även i form av tackor och mynt. Det är en viktig skillnad om du jämför med silvertackor.
Momsen är en av anledningarna till att just fysiskt investeringsguld är populärt som sparande – du slipper en fjärdedel i pålägg redan vid köpet.
Skatt när du säljer guld med vinst
Säljer du guld med vinst ska den beskattas i inkomstslaget kapital. Hur beror på vilken sorts guld det är – och här är skillnaden mellan investeringsguld och privata smycken avgörande.
Investeringsguld – en kapitalplaceringstillgång
Guldtackor och investeringsmynt som du äger i sparsyfte räknas av Skatteverket som en kapitalplaceringstillgång (ibland kallad ”annan tillgång”). Då gäller:
- Vinsten beskattas med 30 % – på hela vinsten, från första kronan.
- Det finns inget fribelopp; all vinst är skattepliktig oavsett hur liten den är.
- En förlust är avdragsgill till 70 % mot andra vinster och inkomster i kapital.
Att köpa och sälja guld som investering innebär alltså alltid en skattehändelse när det blir vinst.
Smycken du använder privat – personlig tillgång
Guld som du huvudsakligen använt personligt, till exempel smycken du burit, räknas i stället som en personlig tillgång. Här är reglerna mildare:
- Vinster från alla personliga tillgångar du säljer under ett år läggs ihop. Skatt betalas bara på den del som sammanlagt överstiger 50 000 kronor per år.
- Känner du inte till inköpspriset får du använda ett schablonavdrag på 25 % av försäljningspriset som anskaffningskostnad.
- Förluster på personliga tillgångar är inte avdragsgilla.
Gränsdragningen avgörs av hur föremålet använts. Dominerar kapitalplaceringssyftet – som för rena investeringsmynt och tackor – räknas det inte som personlig tillgång, även om det ligger i en byrålåda hemma.
Momsfritt betyder inte skattefritt
Det är en vanlig missuppfattning att momsfritt investeringsguld också skulle vara befriat från vinstskatt. Så är det inte. Momsfriheten gäller bara mervärdesskatten vid köpet. Vinsten vid en senare försäljning beskattas ändå med 30 %.
Jämförelse
| Typ av guld/metall | Moms vid köp | Skatt vid försäljning med vinst |
|---|---|---|
| Investeringsguld (tackor ≥ 995, godkända mynt ≥ 900) | Momsfritt (0 %) | 30 % på hela vinsten, inget fribelopp |
| Guldsmycken du använt privat | 25 % | Personlig tillgång: skatt först på vinst över 50 000 kr/år |
| Samlarmynt (numismatiskt värde) | 25 % | 30 % (personlig tillgång endast vid privat samling) |
| Silver (mynt och tackor) | 25 % | 30 % på hela vinsten |
| Platina och palladium | 25 % | 30 % på hela vinsten |
Så räknar du ut vinsten
Vinsten är försäljningspriset minus omkostnadsbeloppet – ett samlingsnamn för vad du betalade plus eventuella köp- och förbättringskostnader. Från försäljningspriset får du dra av dina försäljningskostnader.
Genomsnittsmetoden
Om du äger flera likadana guldföremål och säljer en del av dem ska du använda genomsnittsmetoden. Den innebär att du räknar ut ett genomsnittligt omkostnadsbelopp för alla tillgångar av samma slag, oavsett när och hur du köpte dem. Har du till exempel köpt tre identiska enunsmynt vid olika tillfällen och säljer ett, används snittpriset av alla tre.
Observera att schablonmetoden (där anskaffningsvärdet sätts till 20 % av försäljningspriset) bara får användas för marknadsnoterade värdepapper som aktier. Den gäller alltså inte för fysiskt guld.
Om du saknar kvitto
För investeringsguld finns ingen generell schablon – du behöver kunna visa vad du betalat. Spara därför alltid kvitton och köpnotor. Saknar du helt underlag kan du behöva uppskatta anskaffningsvärdet och vara beredd att motivera det om Skatteverket frågar. För smycken som räknas som personlig tillgång kan du däremot falla tillbaka på schablonavdraget på 25 %.
Ärvt eller fått guld i gåva
Arvs- och gåvoskatten är avskaffad i Sverige sedan 2004–2005, så du betalar ingen skatt för att ärva eller få guld i gåva. Däremot gäller kontinuitetsprincipen: du övertar den tidigare ägarens omkostnadsbelopp. Säljer du sedan guldet med vinst beräknas den utifrån vad den som gav eller testamenterade guldet en gång betalade – inte värdet den dag du fick det. Därför är det värdefullt att få med sig gamla kvitton eller uppgifter om ursprungligt inköpspris.
Så deklarerar du försäljning av guld
Vinst eller förlust på investeringsguld redovisas på blankett K4, avsnitt D (övriga värdepapper och andra tillgångar), antingen i e-tjänsten Inkomstdeklaration 1 eller på pappersblanketten. Några hållpunkter:
- Redovisa försäljningspris och omkostnadsbelopp; nettot förs över till inkomstdeklarationen.
- Använder du genomsnittsmetoden kan hjälpblanketten SKV 2198 underlätta beräkningen. Den skickas inte in, men spara den eftersom Skatteverket kan begära en redogörelse för hur du räknat.
- Sålda personliga tillgångar (smycken) med vinst över 50 000 kr per år redovisas också i inkomstdeklarationen under kapital.
Funderar du på att börja köpa fysiskt guld kan det vara bra att först läsa om hur du köpa guld tryggt och hur guld som investering fungerar över tid.
Vanliga misstag att undvika
- Att tro att momsfritt = skattefritt. Vinsten beskattas ändå med 30 %.
- Att slänga kvitton. Utan anskaffningsvärde blir vinsten – och skatten – svår att räkna ut korrekt.
- Att blanda ihop smycken och investeringsguld. 50 000-kronorsregeln gäller bara personliga tillgångar, inte tackor och investeringsmynt.
- Att använda schablonmetoden på guld. 20-procentsregeln gäller bara marknadsnoterade värdepapper.
- Att glömma deklarera. Även momsfritt guld ska redovisas vid försäljning med vinst.
Friskrivning
Den här artikeln är en allmän och faktabaserad beskrivning av hur guld beskattas i Sverige och utgör inte skatte- eller investeringsrådgivning. Skatteregler ändras och din situation kan skilja sig från exemplen här. Dubbelkolla alltid aktuella uppgifter hos Skatteverket eller ta hjälp av en skatterådgivare innan du köper, säljer eller deklarerar guld. Allmän konsumentvägledning finns hos Hallå konsument (Konsumentverket). Att investera i ädelmetaller innebär alltid en risk; värdet kan både öka och minska.
Referenskällor
Vanliga frågor (FAQ)
Är det moms på guld i Sverige?
Investeringsguld – guldtackor med minst 995 tusendelars finhalt och godkända guldmynt – är momsfritt. Guldsmycken, samlarmynt samt silver, platina och palladium har däremot 25 % moms.
Behöver jag betala skatt när jag säljer investeringsguld?
Ja, om du säljer med vinst. Vinsten beskattas som kapitalinkomst med 30 % på hela beloppet. Det finns inget fribelopp för investeringsguld, och momsfriheten påverkar inte vinstskatten.
Vad gäller för smycken jag haft privat?
Smycken du använt personligt räknas som personlig tillgång. Du beskattas bara på sammanlagda vinster över 50 000 kronor per år, och om du saknar inköpspris får du använda ett schablonavdrag på 25 % av försäljningspriset.
Måste jag betala skatt på guld jag ärvt?
Nej, det finns ingen arvs- eller gåvoskatt i Sverige. Men säljer du guldet senare med vinst övertar du den tidigare ägarens inköpspris, och vinsten beskattas utifrån det.
Hur deklarerar jag en guldförsäljning?
Vinst eller förlust på investeringsguld redovisas på blankett K4 avsnitt D, i e-tjänsten eller på papper. Äger du flera likadana föremål använder du genomsnittsmetoden för att räkna ut omkostnadsbeloppet.