Vill du spara i guld men samtidigt ha det i ett skattesmart konto? Då dyker frågan snabbt upp: går det att ha guld i ISK? Svaret är både ja och nej. Du kan inte lägga en fysisk guldtacka i ett investeringssparkonto, men däremot kan du äga guld indirekt via börshandlade produkter, fonder och aktier – och samma sak gäller i en kapitalförsäkring (KF). Här går vi igenom vad som faktiskt får ligga i ett ISK, hur ett ISK och en KF skiljer sig åt, och exakt hur guldet beskattas 2026.
Viktiga punkter
- Fysiskt guld kan inte ligga i ett ISK – endast noterade värdepapper och fonder är tillåtna.
- Guldexponering i ISK/KF fås via guld-ETC, guldfonder, guldaktier och certifikat.
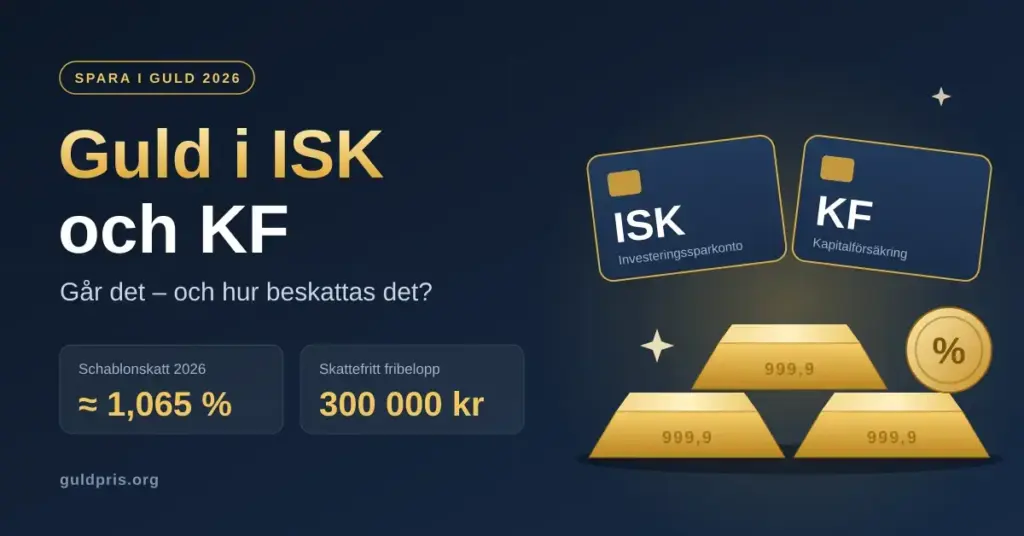
- Schablonskatt 2026: schablonränta 3,55 % (statslåneränta 2,55 % + 1), beskattas med 30 % = effektivt cirka 1,065 %.
- Fribelopp 2026: de första 300 000 kronorna är skattefria, gemensamt för alla dina ISK, KF och PEPP.
- ISK vs KF: i ISK äger du själv; i KF äger försäkringsbolaget åt dig och betalar normalt skatten.
- Fysiskt investeringsguld: momsfritt men vinsten beskattas som kapitalvinst (30 %) vid försäljning.
Går det att ha guld i ISK?
Kort svar: det beror på vilken sorts guld du menar.
Ett investeringssparkonto får bara innehålla kontanter samt vissa investeringstillgångar – fondandelar och finansiella instrument som handlas på en reglerad marknad eller en handelsplattform (MTF). En fysisk guldtacka eller ett guldmynt i bankfacket är ingen sådan tillgång. Därför kan fysiskt guld inte ligga i ett ISK.
Däremot kan du äga guld indirekt i ett ISK genom värdepapper som följer guldpriset eller guldbranschen:
- Börshandlade guldprodukter (guld-ETC)
- Guldfonder
- Aktier i guldgruvbolag
- Certifikat och andra noterade instrument kopplade till guld
Vill du istället äga metallen på riktigt får du köpa fysiskt guld och förvara det själv, utanför kontot. Det finns flera olika sätt att handla guld på, och valet påverkar både risk, kostnad och skatt.
Vad är ISK och kapitalförsäkring?
ISK och KF är två så kallade schablonbeskattade sparformer. Istället för att du betalar skatt på varje vinst betalar du en låg, årlig schablonskatt på kontots värde – oavsett om innehavet har stigit eller fallit. Det gör dem populära för långsiktigt sparande i till exempel guld som investering.
Investeringssparkonto (ISK)
Ett ISK är ett konto hos en bank eller nätmäklare där du själv äger värdepapperen. Du kan köpa och sälja fritt utan att deklarera varje affär, och du betalar ingen vinstskatt vid försäljning. Istället tas en schablonskatt ut på kontots genomsnittliga värde. Nackdelen är att du inte kan dra av förluster.
Kapitalförsäkring (KF)
En kapitalförsäkring är juridiskt en försäkring. Formellt är det försäkringsbolaget som äger värdepapperen åt dig, och du är försäkringstagare. Du kan välja förmånstagare, och skatten (avkastningsskatt) betalas normalt in av försäkringsbolaget, inte via din deklaration. Till skillnad från ett ISK bär du en motpartsrisk mot försäkringsbolaget.
Vilka guldplaceringar kan ligga i ett ISK?
Alla guldrelaterade värdepapper nedan kan som regel läggas i både ISK och KF, förutsatt att de handlas på en reglerad marknad eller MTF och att din bank erbjuder dem. Det avgörs av produkten, inte av kontotypen.
Guld-ETC (börshandlat guld)
En ETC (Exchange Traded Commodity) är ett börshandlat värdepapper som följer guldpriset. Juridiskt är det en skuldförbindelse från en utgivare (emittent), inte en fond. De flesta guld-ETC:er är säkerställda med fysiskt guld i valv, men skyddet beror på villkoren i prospektet och du bär en motpartsrisk mot emittenten. Exempel på guld-ETC:er som svenska sparare använder är Xetra-Gold, WisdomTree Core Physical Gold och Nordheim Guld ETC – den sistnämnda handlas i kronor på Nasdaq Stockholm. Avgifterna skiljer sig åt, så läs faktabladet innan du köper.
Guldfonder
Guldfonder är vanliga fonder som placerar i guldrelaterade tillgångar. Många av dem äger inte guld direkt utan investerar i aktier i guldgruvbolag, vilket gör att de ofta svänger mer än en ren guld-ETC. Fonder passar bra i ISK eftersom fondandelar alltid är en tillåten tillgång.
Guldaktier och guldgruvbolag
Du kan också köpa aktier i bolag som utvinner guld. Då får du exponering mot guldpriset plus bolagets egen verksamhet, utdelning och risk. Noterade bolag som Lundin Gold-aktien kan ligga i ett ISK precis som vilken annan börsaktie som helst. Tänk på att en gruvaktie inte rör sig exakt som guldpriset – vad som påverkar guldpriset är bara en av flera faktorer bakom aktiekursen.
Varför fysiskt guld inte kan ligga i ett ISK
Fysiskt guld – som guldtackor och investeringsmynt – räknas inte som ett finansiellt instrument och kan därför aldrig läggas i ett ISK eller en KF. Vill du äga metallen på riktigt får du köpa guld och förvara det utanför kontot. Då gäller andra skatteregler:
- Moms: Investeringsguld är momsfritt i Sverige om det uppfyller kraven på finhalt (minst 995/1000 för tackor över 1 gram, eller godkända mynt). Vanliga smycken och silver är däremot belagda med 25 % moms.
- Vinstskatt: Momsfriheten betyder inte att vinsten är skattefri. När du säljer fysiskt investeringsguld med vinst beskattas den som kapitalvinst i inkomstslaget kapital, normalt 30 %. Har du köpt vid flera tillfällen används genomsnittsmetoden för att räkna ut anskaffningsvärdet.
Fysiskt guld innebär alltså att du betalar skatt först när du säljer med vinst, medan ISK och KF beskattas löpande varje år oavsett resultat.
Jämförelse
| Guldplacering | Kan ligga i ISK/KF? | Typ av exponering | Beskattning |
|---|---|---|---|
| Fysiskt guld (tackor & mynt) | Nej | Direkt ägande av metallen | Momsfritt; kapitalvinst 30 % vid försäljning |
| Guld-ETC | Ja | Följer guldpriset, ofta säkerställd med fysiskt guld | Schablonskatt (ca 1,065 % 2026) |
| Guldfond | Ja | Oftast aktier i guldgruvbolag | Schablonskatt (ca 1,065 % 2026) |
| Guldaktier | Ja | Enskilda guldgruvbolag | Schablonskatt (ca 1,065 % 2026) |
Så beskattas guld i ISK och KF 2026
Både ISK och KF använder en schablonskatt. Den beror inte på hur ditt guld har gått, utan på kontots storlek och på statslåneräntan.
Schablonskatten steg för steg
Skatten bygger på ett kapitalunderlag – ett genomsnittligt värde på ditt konto under året.
- ISK: Kapitalunderlaget är summan av kontots värde den 1 januari, 1 april, 1 juli och 1 oktober plus alla insättningar under året, delat med fyra.
- KF: Kapitalunderlaget är värdet vid årets ingång plus insättningar – där insättningar under första halvåret räknas till 100 % och under andra halvåret till 50 %.
Kapitalunderlaget multipliceras sedan med en schablonränta. Den är statslåneräntan den 30 november året innan plus en procentenhet, men aldrig lägre än 1,25 %. Statslåneräntan den 30 november 2025 var 2,55 %, vilket ger en schablonränta på 3,55 % för inkomståret 2026. Resultatet, schablonintäkten, beskattas med 30 %. Den effektiva skatten blir alltså cirka 1,065 % av kapitalunderlaget över det skattefria beloppet.
Det skattefria fribeloppet på 300 000 kronor
Från och med 2026 är sparande upp till 300 000 kronor skattefritt (2025 var gränsen 150 000 kronor). Det är en gemensam gräns för alla dina ISK, kapitalförsäkringar och PEPP-konton tillsammans, inte per konto. Avdraget görs i första hand mot ISK. I praktiken betalar du alltså bara schablonskatt på den del av ditt samlade sparande som överstiger 300 000 kronor.
Räkneexempel
Anta att du har guld-ETC:er värda i snitt 500 000 kronor i ditt ISK under 2026:
- Skattefritt fribelopp: 300 000 kr
- Belopp som beskattas: 500 000 − 300 000 = 200 000 kr
- Schablonintäkt: 200 000 × 3,55 % = 7 100 kr
- Skatt: 7 100 × 30 % = 2 130 kr
Du betalar skatten oavsett om guldet stigit eller fallit under året. Det är därför schablonskatt kan bli dyr om guldpriset står still eller faller under lång tid – och fördelaktig när priset stiger kraftigt.
ISK eller KF för guld – vad passar dig?
För de flesta privatpersoner som vill spara i noterade guldprodukter fungerar både ISK och KF bra, och skatten är i princip densamma. Några skillnader kan ändå påverka valet:
- Ägande: I ett ISK äger du värdepapperen själv. I en KF äger försäkringsbolaget dem åt dig.
- Deklaration: ISK:s schablonintäkt är förtryckt i din deklaration, medan KF:s avkastningsskatt vanligen betalas av försäkringsbolaget.
- Förmånstagare: En KF kan ha en namngiven förmånstagare, vilket kan vara praktiskt vid arvsplanering.
- Risk: En KF innebär en motpartsrisk mot försäkringsbolaget som ett ISK inte har.
Vilket som passar dig beror på hur du vill äga guldet, om du vill kunna utse förmånstagare och vilka avgifter respektive konto har. Guld är dessutom bara en pusselbit i en portfölj – många ser det som ett inflationsskydd snarare än som huvudinnehav.
Vanliga misstag att undvika
- Att tro att fysiskt guld kan flyttas in i ett ISK. Det går inte – endast noterade värdepapper och fonder.
- Att blanda ihop guld-ETC och guldfond. En ETC följer guldpriset; en guldfond äger ofta gruvaktier och svänger annorlunda.
- Att glömma motpartsrisken i en ETC. Läs prospektet och kontrollera hur produkten är säkerställd.
- Att inte räkna med schablonskatten. Den tas ut även år då guldet faller, vilket kan göra en passiv guldplacering dyrare än väntat.
Friskrivning
Den här artikeln är en faktabaserad beskrivning av regler och sparformer och utgör inte finansiell, skattemässig eller juridisk rådgivning. Skattesatser, fribelopp och statslåneränta ändras över tid – kontrollera alltid aktuella uppgifter hos Skatteverket innan du deklarerar. Att spara i guld, aktier och börshandlade produkter innebär en risk att du förlorar hela eller delar av ditt kapital, och historisk avkastning är ingen garanti för framtida avkastning. Vill du veta mer om dina rättigheter och om finansiell tillsyn kan du läsa mer hos Konsumentverket och Finansinspektionen.
Referenskällor
Vanliga frågor (FAQ)
Går det att ha fysiskt guld i ett ISK?
Nej. Ett ISK får bara innehålla kontanter, fondandelar och finansiella instrument som handlas på en reglerad marknad eller MTF. En fysisk guldtacka eller ett guldmynt är ingen sådan tillgång. Vill du ha guldexponering i ett ISK får du använda guld-ETC, guldfonder eller guldaktier.
Hur beskattas guld i ISK 2026?
Med schablonskatt. För 2026 är schablonräntan 3,55 % och skatten 30 % av den, vilket ger en effektiv skatt på cirka 1,065 % av kapitalunderlaget. De första 300 000 kronorna av ditt samlade sparande i ISK, KF och PEPP är skattefria.
Är guld-ETC och guldfond samma sak?
Nej. En guld-ETC är ett börshandlat värdepapper som följer guldpriset och ofta är säkerställt med fysiskt guld. En guldfond är en fond som vanligtvis investerar i aktier i guldgruvbolag och därför rör sig annorlunda än guldpriset.
Måste jag deklarera guldet i mitt ISK?
Du behöver inte deklarera enskilda köp och försäljningar. Schablonintäkten är redan förtryckt i din deklaration. I en kapitalförsäkring sköter försäkringsbolaget normalt inbetalningen av avkastningsskatten.
Är det bättre med ISK eller KF för guld?
Skatten är i princip densamma. ISK innebär att du äger värdepapperen själv och har en förtryckt deklaration, medan en KF kan ha förmånstagare men bär en motpartsrisk mot försäkringsbolaget. Vilket som passar bäst beror på dina behov och på kontots avgifter.