När guldpriset stiger vänder sig allt fler svenskar till pantbanken för att snabbt få loss pengar utan att sälja sina smycken. En pantbank lånar ut pengar mot säkerhet i lösöre, och guld är den klart vanligaste panten – guldföremål står för ungefär 75–90 procent av pantbankernas utlåning. Den här guiden förklarar hur det fungerar att pantsätta guld: hur värderingen görs, vad lånet kostar, hur länge det gäller och vad som händer om du inte löser ut ditt guld.
Viktiga punkter
- En pantbank lånar ut pengar mot pant (säkerhet) – guld är den vanligaste panten.
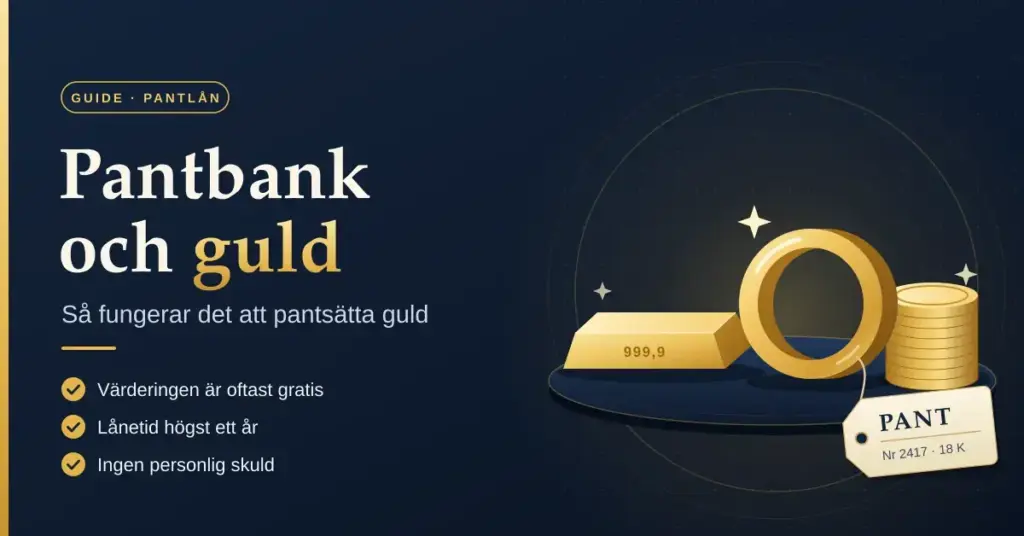
- Du behöver vara minst 18 år och legitimera dig; värderingen är oftast gratis.
- Lånebeloppet styrs av guldpris, karat och vikt och är normalt lägre än marknadsvärdet.
- Lånetiden får enligt lag vara högst ett år och kan ofta förlängas.
- Löser du inte ut guldet säljs det på auktion; eventuellt överskott är ditt.
- Du blir aldrig personligen skuldsatt – pantlån ger ingen skuld hos Kronofogden.
- Pantbanker regleras av pantbankslagen och står under länsstyrelsens tillsyn.
Vad är en pantbank?
En pantbank är ett företag som lånar ut pengar mot pant, alltså en värdefull sak som du lämnar som säkerhet. Du får ett kortfristigt lån och kan lösa ut föremålet när du betalar tillbaka lånet med ränta. Pantlån är en av världens äldsta kreditformer och skiljer sig från vanliga lån på en viktig punkt: det är föremålet, inte du som person, som är säkerheten.
I Sverige drivs verksamheten av ett tjugotal pantbanksföretag med runt 60 kontor. De två största är Pantbanken Sverige, som grundades 1866 och är landets äldsta pantbank, och Sefina (Sefina Svensk Pantbelåning AB). Alla pantbanker måste ha tillstånd och följa pantbankslagen (1995:1000).
Så går det till att pantsätta guld steg för steg
Själva processen är enkel och går oftast snabbt. Så här ser den ut:
- Ta med guldet och legitimation. Du måste vara minst 18 år och kunna styrka din identitet.
- Värdering. Pantbanken väger och bedömer guldet. Värderingen är normalt kostnadsfri och du binder dig inte förrän du tackar ja.
- Erbjudande om lånebelopp. Du får veta hur mycket du kan låna och vad lånet kostar i kronor.
- Pantsedel och pengar. Tackar du ja får du pengarna – ofta direkt – och en pantsedel som är ditt kvitto på panten.
- Lös ut guldet. Betala tillbaka lånet med ränta inom den avtalade tiden så får du tillbaka ditt guld.
Flera pantbanker erbjuder även fjärrpantsättning, där du beställer en förbetald och försäkrad värderingspåse, skickar in guldet och får ett låneförslag. Vill du läsa mer om själva momentet att lämna in finns en separat guide om att pantsätta guld steg för steg.
Vad får du låna – så värderas guldet
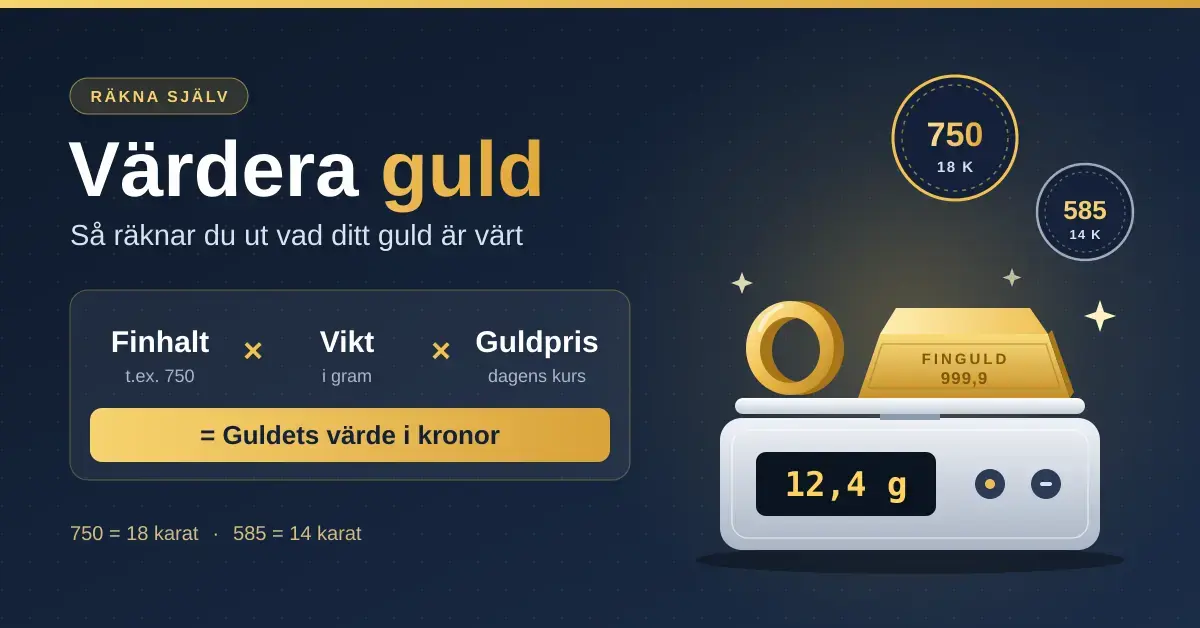
Hur mycket du får låna beror på tre saker: det aktuella guldpriset, guldets renhet (karat) och vikten. Ju högre karat, desto mer rent guld per gram:
- 24 karat = finhalt 999 (nästan rent guld)
- 18 karat = finhalt 750 (75 procent guld)
- 14 karat = finhalt 585 (58,5 procent guld)
Pantbanken räknar om vikten till rent guld utifrån karaten och använder dagens guldpris. Eftersom priset ändras hela tiden varierar också hur mycket du får per gram. Nedan är exempel på belåningsnivåer hos Pantbanken Sverige (från-priser i oktober 2026) – siffrorna ändras i takt med guldpriset:
| Karat | Ungefärlig finhalt | Exempel, kr/gram |
|---|---|---|
| 24K | 999 | från ca 1 050 kr |
| 21K | 875 | från ca 900 kr |
| 18K | 750 | från ca 750 kr |
| 14K | 585 | från ca 600 kr |
Observera att en pantbank normalt lånar ut en del av det bedömda värdet, ofta upp till omkring 80 procent, så du får i regel mindre än vad guldet skulle säljas för. Ädelstenar och designvärde räknas ofta inte in, även om vissa aktörer som Sefina väger in marknadsvärdet på hela smycket. Vill du förstå prissättningen djupare kan du läsa om vad som påverkar guldpriset och om karathalter och stämplar på guld.
Ränta, avgifter och vad lånet kostar
Enligt pantbankslagen ska räntan anges som en årlig räntesats och får inte höjas till din nackdel under lånetiden. Utöver räntan får pantbanken ta ut avgifter, men bara sådana som motsvarar faktiska kostnader, till exempel för uppläggning, förvaring och försäkring. Alla kostnader ska stå angivna i kronor på pantsedeln.
Ett pantlån är praktiskt men ofta relativt dyrt räknat som effektiv årsränta, eftersom beloppen är små och löptiden kort. Genomsnittslånet ligger på runt 9 000 kronor och den typiska löptiden är omkring tre månader. Som exempel har Pantbanken Sverige uppgett att ett lån på 10 000 kronor under ett halvår kan kosta knappt 2 000 kronor. Be alltid om den totala kostnaden i kronor och den effektiva räntan innan du skriver på.
Lånetid och att lösa ut panten
Lånetiden får enligt lagen inte överstiga ett år. I praktiken är lånen kortare och kan ofta förlängas (ompantsättas) genom att du betalar upplupen ränta och avgifter. Omkring 85 procent av kunderna löser ut sina föremål.
Du får lösa ut panten i förtid när du vill, och då betalar du bara ränta fram till den dagen. Pantbanken får dock räkna varje påbörjad månad som en hel månad, men får inte ta ut någon extra avgift för att du betalar tidigt.
Om du inte löser ut guldet – auktion och överskott
Löser du inte ut guldet i tid får pantbanken sälja det, men tidigast två månader efter förfallodagen. Försäljningen sker på offentlig auktion, som ska annonseras i en lokaltidning minst åtta dagar i förväg, och du ska underrättas i god tid.
Blir det ett överskott vid försäljningen – alltså mer än lånet, räntan och kostnaderna – tillhör det dig. Hämtar du inte ut överskottet inom ett år tillfaller det pantbanken. Blir det i stället ett underskott står pantbanken för förlusten. Du är aldrig personligen betalningsskyldig: panten är den enda säkerheten, och ett pantlån kan därför inte leda till en skuld hos Kronofogden. Det är den stora skillnaden mot att använda guld som säkerhet vid lån hos en vanlig långivare.
Pantbank, sälja guld eller vanligt lån?
Att pantsätta guld passar dig som behöver pengar snabbt men vill ha kvar möjligheten att få tillbaka smycket. Behöver du inte föremålet kan det löna sig att i stället sälja guldet, eftersom du då slipper räntan. Tabellen nedan jämför de vanligaste alternativen:
Jämförelse
| Egenskap | Pantlån hos pantbank | Sälja guld | Blancolån (privatlån) |
|---|---|---|---|
| Får du tillbaka föremålet? | Ja, om du löser ut panten | Nej, du gör dig av med det | Inget föremål lämnas |
| Krävs säkerhet? | Ja, själva guldet | Nej | Nej, lånet är utan säkerhet |
| Kreditupplysning? | Nej | Nej | Ja |
| Risk om du inte betalar | Du förlorar guldet, men får ingen skuld | Ingen (du har redan sålt) | Skuld, inkasso och eventuellt Kronofogden |
| Utbetalning | Ofta direkt | Ofta direkt | Efter kreditprövning |
| Typisk kostnad | Ränta och avgifter, relativt hög effektiv ränta | Ingen ränta | Ränta, varierar med kreditvärdighet |
Lagen och tillsynen
Pantbanksverksamhet regleras av pantbankslagen (1995:1000) och pantbanksförordningen. Till skillnad från banker och många andra finansföretag står pantbanker inte under Finansinspektionen, utan under länsstyrelsens tillsyn. Länsstyrelsen prövar tillstånden och kontrollerar bland annat att reglerna mot penningtvätt följs.
Lagen ger dig som kund ett tydligt skydd. Du ska alltid få en pantsedel med lånebelopp, ränta, avgifter, förfallodag och en beskrivning av föremålet. Pantbanken ska föra register (pantbok) och spara uppgifterna i minst fem år. Kraven på legitimation och 18-årsgräns är också lagstadgade.
Vanliga misstag att undvika
- Att inte fråga om den totala kostnaden i kronor och den effektiva räntan.
- Att missa förfallodagen – håll koll på pantsedeln så att guldet inte går till auktion.
- Att tro att du får hela guldvärdet; belåningen är normalt lägre än marknadsvärdet.
- Att pantsätta i stället för att sälja trots att du inte vill ha tillbaka föremålet – då betalar du ränta i onödan.
- Att inte jämföra flera pantbanker, eftersom värdering och villkor kan skilja sig åt.
Vem passar pantlån för?
Pantlån passar dig som behöver en mindre summa snabbt, inte vill eller kan göra en kreditupplysning, och som vill ha chansen att få tillbaka sitt guld. Det passar sämre om du behöver ett stort belopp, en lång återbetalningstid eller om du egentligen är beredd att göra dig av med föremålet – då är det ofta billigare att sälja. Fundera på hur säkert du kan betala tillbaka i tid innan du pantsätter något med affektionsvärde.
Friskrivning
Den här artikeln är enbart allmän och faktabaserad information om hur pantbanker och pantlån fungerar. Den är inte ekonomisk rådgivning eller en uppmaning att ta lån. Villkor, räntor och belåningsnivåer ändras över tid och skiljer sig mellan olika pantbanker – kontrollera alltid aktuella uppgifter direkt hos pantbanken innan du pantsätter guld. Som konsument kan du läsa mer om lån och krediter hos Hallå konsument (Konsumentverket) och om finansiell tillsyn hos Finansinspektionen. Pantbanker står dock under länsstyrelsens tillsyn.
Referenskällor
Vanliga frågor (FAQ)
Vad är skillnaden mellan att pantsätta och att sälja guld?
När du pantsätter guld lämnar du det som säkerhet för ett lån och kan lösa ut det senare. När du säljer guld lämnar du ifrån dig det för gott mot betalning. Pantsättning kostar ränta men låter dig behålla möjligheten att få tillbaka föremålet.
Hur mycket får jag låna på mitt guld?
Beloppet beror på guldpriset just nu, guldets karat och vikt. Pantbanken lånar normalt ut en del av det bedömda värdet, ofta upp till omkring 80 procent, så du får mindre än vad guldet skulle säljas för.
Vad händer om jag inte löser ut mitt guld i tid?
Då får pantbanken sälja guldet, tidigast två månader efter förfallodagen och på offentlig auktion som annonseras i förväg. Blir det ett överskott vid försäljningen tillhör det dig.
Kan jag hamna hos Kronofogden om jag inte betalar?
Nej. Vid ett pantlån är guldet den enda säkerheten och du är inte personligen betalningsskyldig. Du kan förlora panten, men lånet leder inte till en skuld hos Kronofogden.
Måste jag legitimera mig för att pantsätta guld?
Ja. Du måste vara minst 18 år och kunna styrka din identitet med giltig legitimation. Pantbanken registrerar uppgifterna enligt lag.