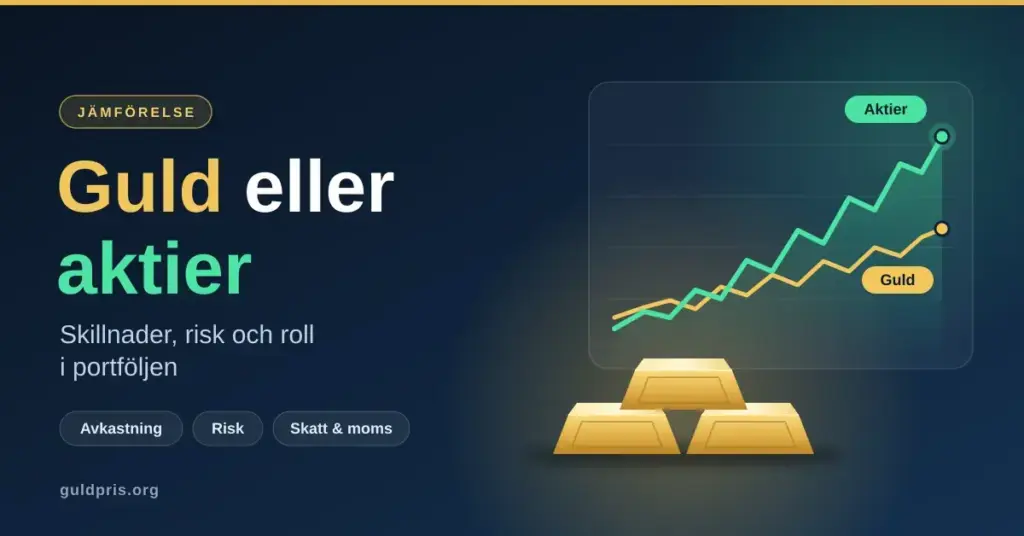
Guld och aktier hör till de mest omtalade spar- och investeringsformerna, men de fungerar på helt olika sätt. En aktie är en ägarandel i ett företag som kan växa i värde och dela ut vinst, medan guld är en fysisk ädelmetall som varken ger ränta eller utdelning. Den här guiden jämför de två tillgångsslagen sakligt – historisk avkastning, risk, skatt och moms i Sverige – och förklarar hur de kan komplettera varandra i en långsiktig portfölj. Texten är allmän information, inte individuell rådgivning.
Viktiga punkter
- Avkastning: aktier har historiskt gett högre långsiktig avkastning (~10 %/år 1928–2025, nominellt i USD) än guld (~5,6 %/år).
- Kassaflöde: aktier kan ge utdelning, guld ger varken ränta eller utdelning.
- Risk: guld har historiskt svängt mer än en bred aktieportfölj, men svängningarna kommer ofta vid andra tillfällen.
- Roll i portföljen: aktier som tillväxtmotor, guld som stabiliserande motvikt tack vare låg korrelation.
- Skatt & moms: investeringsguld är momsfritt; vinst på guld beskattas med 30 % utan fribelopp. Fysiskt guld kan inte ägas i ett ISK.
Två olika tillgångsslag
Ett tillgångsslag är en grupp av investeringar med liknande egenskaper. Aktier och guld tillhör helt skilda grupper, och det är själva kärnan i jämförelsen.
En aktie ger dig en liten ägarandel i ett företag. Går företaget bra kan värdet stiga, och många bolag betalar dessutom utdelning – en del av vinsten som delas ut till ägarna. Aktier är alltså en produktiv tillgång: de kan skapa nytt värde över tid genom att företagen växer och tjänar pengar.
Guld är en ädelmetall som har använts som värdebevarare i tusentals år. Guld producerar ingenting och betalar varken ränta eller utdelning. Ett kilo guld är lika stort om tio år som idag – det enda som ändras är priset i kronor. Guldets värde bygger på utbud, efterfrågan och förtroende, inte på någon underliggande vinst. Vill du förstå prismekaniken djupare kan du läsa om vad som påverkar guldpriset.
Historisk avkastning: vad säger siffrorna?
Över mycket långa tidsperioder har aktier historiskt gett högre avkastning än guld. Enligt sammanställd data (Damodaran, amerikanska marknaden) har aktier i snitt gett ungefär 10 procent per år mellan 1928 och 2025, medan guld gett omkring 5,6 procent per år under samma period. Statsobligationer landade på runt 4,5 procent och inflationen på ungefär 3 procent per år.
Två viktiga reservationer: siffrorna är nominella (före inflation) och mätta i dollar. För en svensk sparare påverkas resultatet av kronans växelkurs, eftersom guld prissätts i dollar men ska jämföras i kronor.
Bilden förändras också beroende på vilken period man mäter. Enligt Fisher Investments Norden gav guld 8,7 procent per år mot globala aktiers 10,2 procent från 1973 och framåt. Guld hade dessutom enskilda decennier då det slog aktier rejält – under 1970-talet steg guld med i snitt 28,6 procent per år, medan aktier gav negativ snittavkastning under både 1930- och 2000-talet. Med andra ord: vilket tillgångsslag som ”vinner” beror helt på tidsfönstret.
Risk och svängningar
Volatilitet betyder hur mycket ett pris svänger upp och ner. Ju större svängningar, desto större risk att värdet är lågt just när du behöver sälja.
Historiskt har guld svängt mer än en bred aktieportfölj. Fisher Investments Norden anger en standardavvikelse (ett mått på svängningar) på 25,4 för guld mot 19,6 för aktier sedan 1973 – alltså större utslag för guld. Samtidigt kommer guldets och aktiernas svängningar ofta vid olika tillfällen, vilket är själva poängen med att äga båda.
Riskerna skiljer sig också i karaktär:
- Aktier bär företagsrisk och konkursrisk – ett enskilt bolag kan i värsta fall bli värdelöst. Risken sprids genom att äga många bolag, till exempel via en indexfond.
- Fysiskt guld kan inte gå i konkurs, men har andra risker: det kan stjälas, förvaringen kostar, och priset kan stå stilla eller falla under långa perioder utan att ge något i mellantiden.
Avkastningens källa: utdelning kontra inget kassaflöde
En central skillnad är varifrån avkastningen kommer. Aktier kan ge avkastning på två sätt: genom att kursen stiger och genom utdelningar som kan återinvesteras. Den så kallade ränta-på-ränta-effekten gör att återinvesterade utdelningar kan bli en stor del av den långsiktiga totalavkastningen.
Guld har inget kassaflöde alls. Hela avkastningen måste komma från att priset stiger. Det gör guld till ett renodlat värdebevarande innehav snarare än en ”tillväxtmotor”. Många ser just därför guld som ett skydd mot inflation och oro på marknaderna, inte som en källa till hög långsiktig avkastning.
Skatt och moms i Sverige
Skattereglerna skiljer sig tydligt mellan tillgångsslagen och påverkar nettot på din investering. Reglerna nedan gäller privatpersoner och kan ändras – stäm alltid av aktuella villkor hos Skatteverket.
Aktier
Aktier och aktiefonder är helt momsfria. Hur vinsten beskattas beror på kontotyp:
- Vanlig depå / aktie- och fondkonto: du betalar 30 procent skatt på den faktiska vinsten när du säljer, och får dra av förluster.
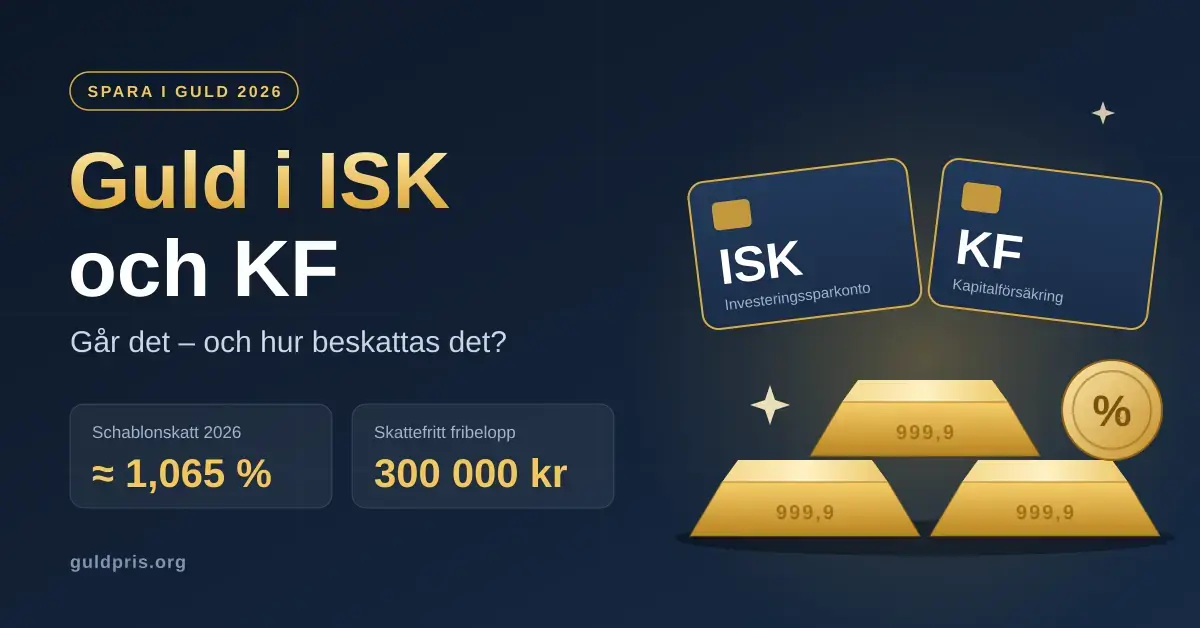
- Investeringssparkonto (ISK) och kapitalförsäkring: du betalar ingen vinstskatt vid försäljning utan en årlig schablonskatt på hela innehavet. För 2026 är schablonskatten 1,065 procent (schablonräntan 3,55 procent, baserad på statslåneräntan 2,55 procent plus ett påslag, beskattad med 30 procent). Från 1 januari 2026 är dessutom sparande upp till 300 000 kronor per person skattefritt på ISK och kapitalförsäkring – en gräns som höjdes från 150 000 kronor 2025.
Fysiskt guld
Här blir det mer komplext:
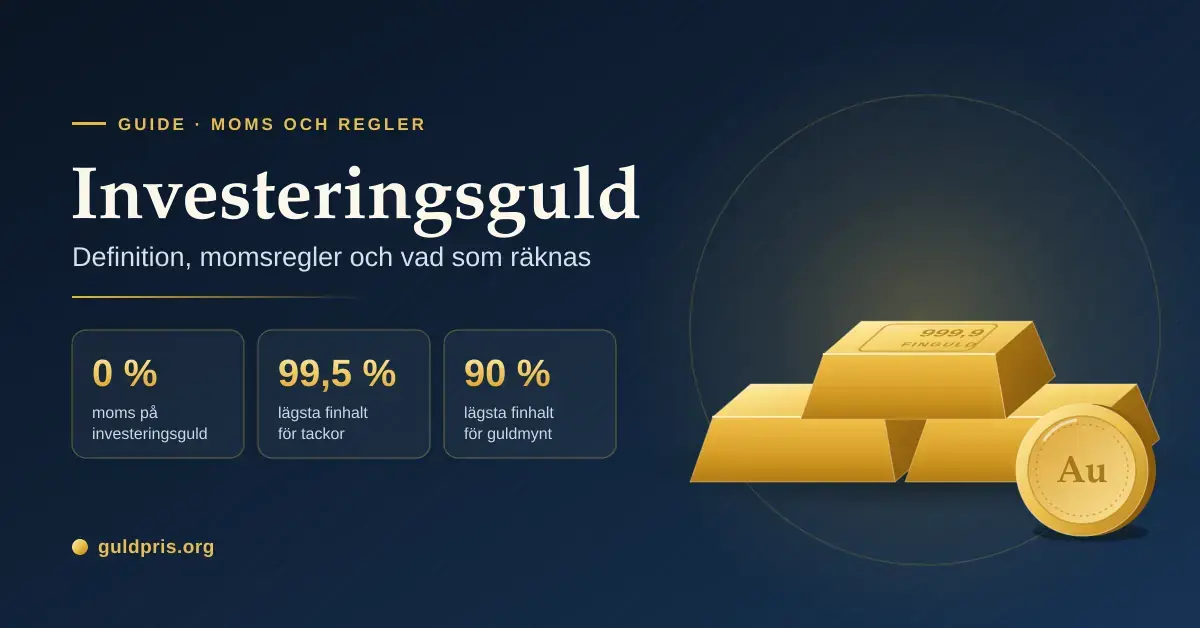
- Moms: så kallat investeringsguld är momsfritt. För att räknas som investeringsguld ska tackor och plattor ha en finhalt på minst 995 tusendelar, och guldmynt minst 900 tusendelar, vara präglade efter år 1800 och vara eller ha varit lagligt betalningsmedel. Guldsmycken och annat guld som inte uppfyller kraven säljs däremot med 25 procent moms.
- Vinstskatt: säljer du investeringsguld med vinst beskattas den som kapitalinkomst med 30 procent. För tackor och mynt finns inget fribelopp – skatt tas ut från första kronan – och förluster är bara avdragsgilla till 70 procent. Guldsmycken du burit räknas i stället som en personlig tillgång med ett årligt fribelopp.
- ISK-begränsning: fysiskt guld får inte ägas i ett ISK, som bara rymmer börsnoterade värdepapper och godkända fonder. Vill du ha guldexponering i ett ISK sker det i stället via guldfonder, börshandlade produkter eller guldgruveaktier.
Så kompletterar guld och aktier varandra
Att ställa guld mot aktier är delvis en falsk motsättning. I portföljsammanhang handlar det oftare om hur de fungerar tillsammans. Guld och aktier har historiskt haft låg korrelation – det vill säga de rör sig inte alltid i takt. När börsen faller kraftigt har guld vid flera tillfällen hållit emot eller stigit, vilket kan dämpa de totala svängningarna i en portfölj.
Baksidan är att en stor guldandel historiskt ofta sänkt den långsiktiga avkastningen, just eftersom guld inte växer som aktier. Många långsiktiga sparare väljer därför aktier (ofta via breda indexfonder) som portföljens tillväxtmotor och lägger till en mindre andel guld som en form av försäkring. Hur stor andel som passar är individuellt och beror på sparhorisont och riskvilja. Guldets roll som historisk investering handlar mer om stabilitet än om maximal tillväxt.
Jämförelse
| Egenskap | Guld | Aktier |
|---|---|---|
| Historisk avkastning (1928–2025, nominellt, USD) | ~5,6 % per år | ~10 % per år |
| Kassaflöde | Nej | Utdelning möjlig |
| Svängningar (volatilitet) | Höga (std.avv. ~25,4 sedan 1973) | Höga, men historiskt lägre (~19,6) |
| Konkursrisk | Nej (fysisk metall) | Ja (enskilt bolag) |
| Moms i Sverige | Momsfritt investeringsguld; 25 % på smycken | Ingen moms |
| Vinstskatt (privat) | 30 %, inget fribelopp för tackor/mynt | 30 % i depå, eller schablonskatt i ISK |
| Kan ägas i ISK | Nej fysiskt (ja via fonder/ETF/aktier) | Ja |
| Löpande kostnad | Förvaring, spread | Courtage, fondavgift |
| Likviditet | God, men spread vid köp/sälj | Mycket hög |
| Typisk roll | Värdebevarare, riskspridning | Tillväxt |
Olika sätt att äga guld respektive aktier
Båda tillgångsslagen kan ägas på flera sätt, med olika kostnad och praktik:
- Aktier: enskilda aktier eller fonder/ETF:er via en bank eller nätmäklare, oftast i ISK, kapitalförsäkring eller depå. Handeln är enkel, likviditeten hög och courtaget (avgiften per affär) lågt.
- Fysiskt guld: guldtackor och guldmynt som du förvarar själv eller i bankfack. Kom ihåg köp- och säljspread (skillnaden mellan vad du betalar och får tillbaka) samt eventuell förvaringskostnad.
- Guld utan fysiskt innehav: guldfonder, börshandlade produkter och guldgruveaktier ger exponering mot guldpriset utan att du behöver förvara metall. Dessa kan i regel ligga i ett ISK.
Det finns fler sätt att handla guld än att köpa tackor, och valet påverkar både kostnad och skatt.
Vanliga misstag
- Att jämföra fel period. Guld ser lysande ut mätt från en toppår för börsen och tvärtom. Långa, representativa tidsfönster ger en rättvisare bild.
- Att glömma valutaeffekten. Eftersom guld handlas i dollar påverkas din avkastning i kronor av växelkursen.
- Att bortse från kostnader. Spread, förvaring och courtage äter upp en del av avkastningen – särskilt vid kortsiktig handel.
- Att tro att guld ”alltid” går upp i kris. Guld kan falla länge; under 1980- och 1990-talet var snittavkastningen negativ.
- Att satsa allt på ett. Riskspridning mellan tillgångsslag är ofta klokare än att välja antingen eller.
Vem passar vad?
Det finns inget objektivt rätt svar – det beror på mål, tidshorisont och risktålighet:
- Aktier passar den som sparar långsiktigt (gärna 10 år eller mer), vill ha tillväxt och kan stå ut med kursfall på vägen.
- Guld passar den som främst vill bevara köpkraft och ha en stabiliserande motvikt, och som accepterar att innehavet inte ger löpande avkastning.
- En kombination passar många långsiktiga sparare, där aktier står för tillväxten och en mindre guldandel för diversifiering. Guld kan också jämföras med andra alternativ, som guld och krypto som investering eller olika former av guld som investering.
Friskrivning
Innehållet på den här sidan är allmän och faktabaserad information om guld och aktier och utgör inte finansiell eller skatterådgivning, inte heller en rekommendation att köpa eller sälja någon tillgång. Historisk avkastning är ingen garanti för framtida avkastning, och allt sparande i guld och aktier innebär risk att förlora pengar. Fatta egna beslut utifrån din situation och ta vid behov hjälp av en oberoende rådgivare. Opartisk vägledning om sparande och ekonomi finns hos Hallå konsument (Konsumentverket), och information om finansiella marknader och tillsyn hos Finansinspektionen. Aktuella skatteregler hittar du hos Skatteverket.
Referenskällor
- RikaTillsammans – Historisk avkastning för guld, aktier och räntor (data från Damodaran)
- Aktiespararna / Fisher Investments Norden – Guld som säkring i portföljen
- Nordnet – ISK-skatten och brytgränsen 2026
- Skatteverket – Andra tillgångar (beskattning av bland annat guld)
- Skatteverket – Särskilda momsregler (investeringsguld)
- Finansinspektionen
- Hallå konsument (Konsumentverket)
Vanliga frågor (FAQ)
Är guld eller aktier bäst?
Det finns inget generellt ”bäst”. Historiskt har aktier gett högre avkastning över långa perioder, medan guld svängt mer och främst fungerat som värdebevarare och riskspridning. Vad som passar dig beror på tidshorisont och riskvilja, och många väljer en kombination.
Ger guld någon ränta eller utdelning?
Nej. Guld producerar inget kassaflöde, så hela avkastningen måste komma från att priset stiger. Aktier kan däremot ge både kursuppgång och utdelning.
Kan jag äga fysiskt guld i ett ISK?
Nej, ett investeringssparkonto rymmer bara börsnoterade värdepapper och godkända fonder. Vill du ha guldexponering i ett ISK sker det via guldfonder, börshandlade produkter eller guldgruveaktier.
Hur beskattas vinst på guld respektive aktier?
Vinst på fysiskt investeringsguld beskattas som kapitalinkomst med 30 procent utan fribelopp. Aktier i vanlig depå beskattas med 30 procent på vinsten, medan ISK och kapitalförsäkring i stället har en årlig schablonskatt. Kontrollera alltid aktuella regler hos Skatteverket.
Behöver jag betala moms på guld?
Investeringsguld (tackor med minst 995 tusendelar och vissa guldmynt) är momsfritt. Guldsmycken och guld som inte uppfyller kraven säljs med 25 procent moms. Aktier och fonder är alltid momsfria.